Muamalah · 3 MENIT BACA
Audit akad muamalah: memeriksa usaha divisi demi divisi
Sebuah usaha bisa menjual barang halal tetapi tetap memuat akad yang bermasalah: pembelian bahan dengan pinjaman berbunga, penjualan barang yang belum dimiliki, atau komisi tersembunyi di bagian pengadaan. Audit akad muamalah memeriksa bagaimana harta berpindah tangan di setiap bagian usaha, bukan hanya apa yang dijual. Hasilnya adalah daftar temuan yang dapat ditindaklanjuti, bukan label halal atau haram untuk seluruh perusahaan.
Mulai dari peta transaksi, bukan dari nama produk
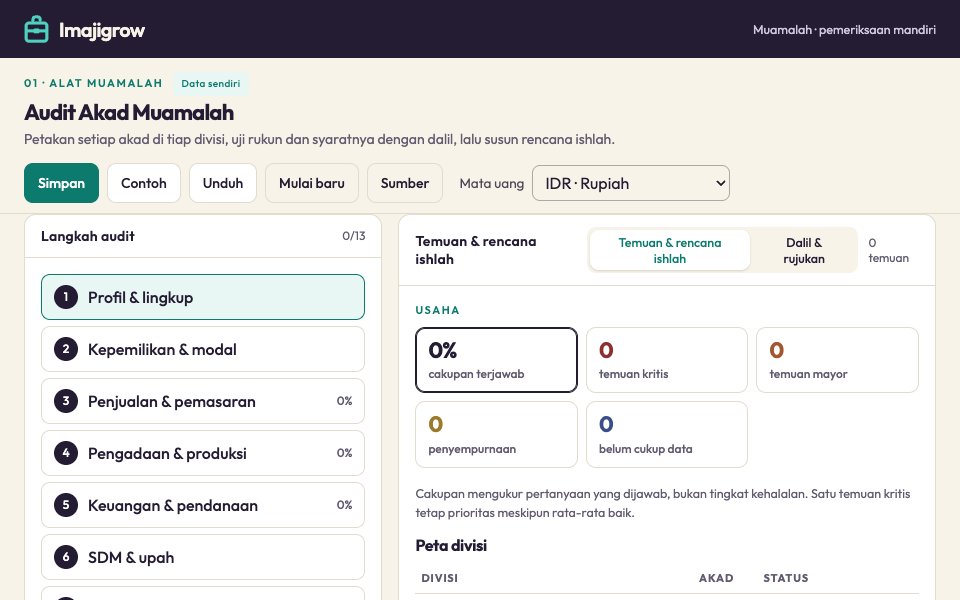
Bagi usaha menjadi bagian yang mudah ditelusuri: kepemilikan dan modal, penjualan dan pemasaran, pengadaan dan produksi, keuangan dan pendanaan, pegawai dan upah, aset, perlindungan risiko, serta hubungan dengan instansi pemerintah. Di setiap bagian, tuliskan transaksi yang benar-benar terjadi, lalu beri satu nama akad: jual beli tunai atau tangguh, murabahah, salam, istishna, sewa barang atau jasa, ju'alah, syirkah, mudharabah, wakalah, kafalah, gadai, pinjaman, hibah, tukar uang, atau titipan. Nama akad menentukan rukun dan syarat yang harus diuji.
Rukun dan syarat diuji dengan dokumen
Setiap syarat diubah menjadi pertanyaan yang dapat dibuktikan. Dalam murabahah, misalnya, penjual harus sudah memiliki dan menerima barang sebelum menjualnya kepada pembeli; Nabi melarang menjual apa yang tidak ada padamu (HR. Abu Dawud no. 3503). Buktinya adalah faktur pembelian atas nama penjual dan catatan serah terima, bukan sekadar pernyataan. Dalam pinjaman, tambahan atau manfaat yang disyaratkan bagi pemberi pinjaman adalah riba. Dalam salam, harga dibayar penuh di muka dan spesifikasi barang jelas, karena ketidakjelasan objek termasuk gharar yang dilarang (HR. Muslim no. 1513).
Jawaban yang belum didukung bukti dicatat sebagai belum cukup data. Status ini berbeda dari temuan: ia memberi tahu siapa yang perlu mengumpulkan dokumen, tanpa menuduh adanya pelanggaran.
Bobot temuan: batal, rusak, atau perlu disempurnakan
Tidak semua temuan sama beratnya. Temuan kritis menyentuh pokok akad, seperti riba, objek yang haram, atau menjual barang yang belum dimiliki. Temuan mayor adalah syarat yang merusak akad atau praktik yang menzalimi pihak lain, misalnya menyembunyikan cacat barang. Temuan minor menyangkut kelengkapan, seperti kontrak yang belum menyebut jangka waktu. Satu temuan kritis tetap menjadi prioritas meskipun sebagian besar pertanyaan lain terjawab baik; rata-rata tidak menghapus riba.
Perbedaan pendapat dicatat, bukan disembunyikan
Beberapa persoalan diperselisihkan oleh lembaga fatwa. Denda keterlambatan pembayaran utang adalah contohnya: Dewan Syariah Nasional MUI membolehkan sanksi bagi nasabah mampu yang menunda pembayaran dengan syarat dananya disalurkan untuk kepentingan sosial, sedangkan Akademi Fikih OKI melarang mensyaratkan tambahan apa pun atas utang yang terlambat. Laporan audit yang jujur menyebut kedua pandangan, menyebut rujukannya, dan menyerahkan keputusan kepada dewan pengawas atau penelaah yang berkompeten.
Rencana perbaikan yang dapat diperiksa
Setiap temuan diberi tindakan, penanggung jawab, tenggat, dan bukti penyelesaian. Perbaikan bisa berupa mengganti pinjaman berbunga dengan pembiayaan syariah, mengubah urutan pembelian dan penjualan, menulis ulang klausul kontrak, atau menghentikan pendapatan yang haram dan menyalurkannya. Audit berikutnya memeriksa bukti tersebut, sehingga perbaikan tidak berhenti sebagai niat.
UJI PEMAHAMAN
Latihan mandiri
- Pilih satu bagian usaha dan tuliskan tiga transaksi yang terjadi bulan ini beserta nama akadnya.
- Untuk satu penjualan murabahah atau penjualan tangguh, kumpulkan bukti bahwa barang dimiliki dan diterima sebelum dijual.
- Tulis satu temuan dengan bobotnya, tindakan perbaikan, penanggung jawab, dan tenggat penyelesaian.
Yang perlu diingat
Audit akad muamalah menguji bagaimana harta berpindah tangan di setiap bagian usaha dengan bukti, memisahkan temuan dari data yang belum lengkap, dan berakhir pada perbaikan yang dapat diperiksa, bukan pada satu label untuk seluruh perusahaan.
Sumber dan catatan
- QS Al-Baqarah 2:275 — Allah menghalalkan jual beli dan mengharamkan riba
- QS An-Nisa' 4:29 — perniagaan atas dasar saling rela
- HR. Abu Dawud no. 3503 — larangan menjual barang yang tidak dimiliki
- HR. Muslim no. 1513 — larangan jual beli gharar
- Dewan Syariah Nasional MUI — himpunan fatwa
Asal materi dan rujukan pembelajaran
Tema artikel dikembangkan dari materi belajar Imajiedu berikut. Kredit di bawah menjelaskan rujukan materi asal, bukan klaim bahwa artikel ini telah ditelaah oleh penulis rujukan tersebut.
- Audit Akad Muamalah
Alur audit mengikuti makalah audit operasional PT Karya Nadiso Utama (Tazkia, 2026); syarat akad dan dalil dari Fiqh Perbankan Syariah (Al Subaily) dan Harta Haram Muamalat Kontemporer (Tarmizi). Pemeriksaan mandiri, bukan fatwa.
Disusun dengan bantuan AI; belum merupakan telaah ahli independen. Materi edukasi, bukan fatwa, nasihat profesional, atau panduan tindakan darurat. Contoh dan asumsi tidak menjamin hasil di dunia nyata. Baca pedoman editorial dan koreksi.
LATIHAN PILIHAN · IMAJIEDU
Sudah memahami idenya? Coba terapkan.
Gunakan simulator atau kalkulator berikut untuk mencoba konsep dalam artikel. Latihan ini opsional; masuk ke akun Imajiedu untuk membukanya.